什么是教育金保险?教育金保险怎么买?
2026-10-28 14:47:17 来源: AI
教育金保险全解析:为孩子的未来添一份“确定”保障
“双减”后素质教育升温、大学留学成本攀升、职业教育投入增加……如今家长对孩子教育的规划,早已不止“攒学费”这么简单。教育金保险作为一种“定向储备”工具,逐渐成为家长们规划教育资金的热门选择。但很多人对它仍有疑问:它到底是什么?又该怎么买?
什么是教育金保险?
教育金保险是一种**以孩子为被保险人、以教育阶段资金需求为核心的储蓄型保险**。它本质是“强制储蓄+确定收益”的组合:家长按约定定期或一次性缴费,到孩子特定年龄(比如18岁上大学、22岁读研、25岁创业),保险公司会按合同约定的时间、金额给付资金,专门覆盖教育相关支出。
和普通储蓄不同,它有两个核心特点:一是**专款专用**,能避免家长中途挪用资金;二是**收益确定**,合同会明确写清给付金额,不受市场利率波动影响,能提前锁定未来的教育资金成本。
教育金保险怎么买?
买教育金保险不能盲目跟风,要围绕家庭实际需求规划,重点关注这几点: 第一,**确定领取时间和金额**。先梳理孩子的教育规划:如果计划国内读大学,18-22岁是核心领取期;如果有留学打算,需预留更高金额。根据目标倒推每年缴费金额,避免压力过大。 第二,**选对产品类型**。目前主流产品有两种:一种是年金险,领取时间和金额固定,适合追求绝对确定的家庭;另一种是增额终身寿,可灵活减保领取,适合担心规划变动的家庭。 第三,**关注现金价值**。现金价值是保单的“灵活储备金”,如果中途急需用钱,可通过减保或保单贷款支取。优先选现金价值增长快的产品,兼顾规划性和灵活性。 第四,**先保大人再保孩子**。买教育金前,家长要先配齐自身的重疾、寿险等保障——家长是孩子教育金的“第一来源”,只有家长的风险有保障,教育金规划才不会中断。
相关问题解答
Q1:教育金保险适合所有家庭买吗? A:不是。教育金保险适合能连续缴费5-10年、希望为孩子锁定长期教育资金的家庭;如果家庭收入不稳定,或更追求高收益,它可能不是最优选择。
Q2:买了教育金保险,孩子以后上普通大学,钱能领吗? A:能。教育金保险的领取只和合同约定的年龄有关,和孩子实际就读的学校、专业无关,只要到了约定年龄,就可以按合同领取资金。
Q3:教育金保险的收益比银行存款高吗? A:长期来看,教育金保险的确定收益通常略高于同期限的银行定期存款,且能锁定长期利率,适合做10年以上的长期教育规划。
教育金保险不是“必须买”的产品,但它是家庭教育规划的“安全垫”。对家长来说,提前规划的意义,不止是攒够学费,更是给孩子的未来多一份确定的底气。
每日热点
-
什么是教育金保险?教育金保险怎么买?
-
买哪种类型的基金比较好?基金类型选择
-
基金持仓是什么意思啊?基金持仓怎么理解?
-
k线是什么意思?k线含义
-
股票图怎么看?股票图解析
-
股票a股和h股区别?a股h股对比
-
车船使用税怎么交?车船税缴纳
-
车险有哪些险种?车险险种
-

看点:给机器人一本说明书,但说明书是它自己写的
-

让小模型思考得更野,但答得更准|要闻速递
-

余额宝提现需不需要交手续费?余额宝提现步骤
-

生意社:10月28日利华益异辛醇价格上涨|最新
-

最新资讯:小盘大涨,是“反转”还是“反弹”?三个指标值得关注!
-
社保缴费基数是多少?郑州社保缴费基数
-
车损险多少钱?车损险费用
-
新股申购流程是什么?新股申购怎么申请?
-
科创板开户条件是什么?科创板开户条件?
-
基金分几种类型?基金类型有哪些?
-

何意味?柏林联合社媒:亲爱的中国人,我们德国杯能晋级吗?
-

每日速看!科赋发布CRAS V RGB PRIME DDR5内存模组,可选6000CL26、8000CL38
-

Anthropic全面杀入AI制药!收购“一人药企”,联手6大巨头,最新研发进度曝光
-

国家金融监督管理总局浙江监管局关于刘安江等人杭州联合银行董事任职资格的批复 独家焦点
-

泽宇智能:购买日智联新能存货项目的评估增值金额为12091.87万元
-

遵义金融监管分局关于徐丽玲遵义红花岗富民村镇银行股份有限公司董事任职资格的批复_微头条
-

京基智农三季报:主业经营稳健,单季亏损环比收窄25% 看点
-

今日聚焦!港股速报 | 港股早盘高开 东山精密上市破发 开盘跌超5%
-
股票新股和次新股是什么意思?新股次新股区别
-
纸黄金是什么意思怎么解释?
-
换手率低说明什么?个股低换手率市场信号解读
-
存款证明可以代办吗?银行存款证明代办条件
-
LOF基金是什么?LOF基金概念与交易规则
-
交通保险是什么?交强险保障范围与作用
-
创业板退市标准有哪些?
-
宝塔线指标是什么?宝塔线指标用法
-
自驾游需要买什么保险?
-

9家公司发布2026年业绩预告 看热讯
-

超捷股份:2026年第三季度营收增5.69%净利亏近千万,前三季度商业航天和机器人营收近千万
-

汉川市鑫泰恒达烟花爆竹销售店(个体工商户)成立 注册资本100万人民币
-
上证指数如何计算?上证指数计算方式
-
放量是什么意思?放量含义
-
利好利空是什么意思?利好利空的含义
-
融资余额是什么意思啊?融资余额含义
-
周末银行办理业务吗?周末银行营业时间
-
期货买卖技巧有哪些?期货交易技巧
-
年线怎么看?股票年线分析
-
农民交多少年养老金才能领取?养老金领取条件
-
融资融券标的是什么意思?融资融券标的含义
-
45分+47分!华子接受右膝关节镜手术,3.04亿美金超级顶薪没戏了 热推荐
-
浪潮信息:融资净买入4234.54万元,融资余额42.11亿元_动态焦点
-

汤姆猫:融资净偿还101.02万元,融资余额5.75亿元 动态焦点
-

枝江市凯莱商贸经营部(个体工商户)成立 注册资本10万人民币
-
在皇马不受穆帅重用!利物浦名宿卡拉格认为阿诺德适合重返安菲尔德
-

前沿资讯!遭英乙队淘汰!枪手止步英联杯16强 三人沦为出局罪人
-

今日足球看点:桑德兰VS布伦特福德,伯恩茅斯VS阿斯顿维拉,富勒姆VS水晶宫,利物浦VS切尔西
-
每日动态!姆巴佩的越位实则源于皇马的放任:短短2年4闯红线 0次是真的道歉
-
焦点关注:东岳硅材10月27日回应有机硅话题:谈行业供需改善与成本管控提升盈利能力
-

谷歌(GOOGL.US)发布新一代AI世界模型Genie 4 可实时生成交互式虚拟世界 游戏行业或迎变革
-
华工科技(000988):控股股东及其一致行动人增持公司股份计划实施完毕_观热点
-

热点聚焦:一座上海郊区剧场,何以超364万人次奔赴?
-

中国通号(03969.HK)2026年第三季度业绩:归母净利润5.47亿元,同比下降17.51%_新动态
-

唐闸古镇上新秋日浪漫 第二届菊艺花卉市集启幕_焦点滚动
-
中科曙光:拟3亿元—5亿元回购公司股份
-

股票行情快报:同兴科技(003027)10月27日主力资金净卖出52.68万元
-

图解财报:中科星图前三季归母净利润-4.91亿元,上年同期1.46亿元
-

百融智能(06608.HK)发布“百融声动”Voice AI矩阵 VoxOne底座落地 提速企业级语音AI商业化-独家
-

今富宝现货铝价跌80元/吨,废铝市场价格多数持平,个别市场跟跌100元/吨
-

消息!西上海2026年前三季度净利润4701.67万元 经营活动现金流同比增长66.95%
-

杭州银行前三季度净利同比增9.76%,利息净收入同比增14.66%|快资讯
-

泡泡玛特第三季度整体收益同比下降45%~50%,管理层称中国市场全年有望实现正增长-每日消息
-

泰康基金宋仁杰:净资产和分红凸显估值吸引力,大盘蓝筹蕴藏A股扎实投资价值
-
可怜,土耳其人困在信息茧房而不自知!-焦点滚动
-
德媒:默特萨克通过基金会获得“有爱心的运动员”奖,-今日关注
-

最新资讯:KEEP(03650.HK)10月27日耗资11.4万港元回购10万股
-

网宿科技(300017.SZ):截至2026年9月10日,公司股东总户数为238729户
-
意媒:尤文考虑轮休穆阿尼;冬窗盯上巴洛贡_焦点关注
-
中超转会传闻:曝国安冬窗引援瞄准海牛主力边卫,与海港泰山抢人 新资讯
-

人形机器人概念活跃 机构看好产业量产和应用前景 天天资讯
-
最新:机械设备行业今日跌3.12%,主力资金净流出32.37亿元
-

上海:支持人形机器人、协作机器人、高精度重载机器人等机器人创新突破
-
怎么查社保卡余额?社保卡余额查询
-
股票筹码分布图是干什么的?股票筹码分布图有用吗?
-
七日年化收益率是什么?七日年化收益率
-
股市什么时间开盘收盘?股市交易时间
-
除权除息是什么意思?除权除息含义
-
售罄是什么意思?售罄含义
-
优先股和普通股的区别,优先普通股对比
-
注册制股票是什么意思?注册制股票介绍
-
放量下跌意味着什么?放量下跌含义
-
中国银行卡号怎么查询?中行卡号查询
-
保险要不要买?保险购买建议
-
印花税是什么?印花税介绍
-
米体:米兰德比前48小时,双雄将联合发布新圣西罗球场效果图
-

新动态:国风新材:截至9月30日最新股东户数9.25万户,较上期减少0.92%
-

丽珠医药:子公司完带汤颗粒获药品注册证书 每日热文
-

热推荐:中牧股份:截至9月30日最新股东户数3.66万户,较上期减少1.19%
-

狂送4连败!东部倒数第一,字母哥对不起,你确实选错路了
-
财政政策和货币政策的区别,财政货币政策对比
-
股票到底是个什么东西?股票本质解析
-
什么是mlf?mlf含义
-
对冲是什么意思?对冲含义
-
股票一手等于多少股?股票一手数量
-
期货买卖技巧有哪些?期货交易技巧
-
缩量上涨意味着什么意思?缩量上涨含义
-
什么叫逆回购?逆回购含义
-
开户行是什么意思?开户行含义
-

焦点热议:贵州:前三季度GDP同比增长4.3%
-
iPhone Duo内屏开裂?苹果回应:可换机!“黄牛”加价已跳水
-

大反转!被证明促癌、被几度质疑抗衰后!最新Cell:常见饮料成分,可显著抑制炎症,延缓衰老
-
焦点简讯:智元发布具身Agent框架Genie Master:机器人能边工作边进化
-

再见威斯布鲁克:他没有总冠军,却把“孤胆”两个字打到极致
-
米切尔26+7爱德华兹空砍47分 骑士加时逆转森林狼|当前聚焦
-

药店板块估值修复启动 三季报成业绩验证关键节点
-

2026年10月27日鲁南蔬菜产业有限公司价格行情
-

汇丰控股第三季度除税前利润96.3亿美元 同比增长32% 每日信息
-
每日观察!中通快递:10月26日斥资174.41万美元回购8.73万股
-
“秦岚”新剪了短发年轻20岁,穿针织衫+工装裤,美得像换了个人
-

当前热门:把胜利送给杰威!米切尔30分创新高言语动人 戴帅:他有光明的未来
-

360图龙锋全国首个通过中国信通院漏洞挖掘能力评估
-

QuestMobile:8月中国移动互联网月活用户规模达到12.78亿
-
观热点:财经聚焦|从前三季度用电量看经济发展新动能
-

关注:裕元集团(00551.HK)跌超8%,截至发稿,跌7.76%,报13.19港元,成交额1952.55万港元
-

每日头条!日本经济产业大臣计划向德国总理默茨表达对欧盟电动车政策的关切
-
中兴通讯绩后涨超7% 第三季净利润13.07亿元同比大增394.46%
-

【新视野】信任不负所托,妙手“镜下拆弹”——88岁高危老人在这里重获新生
-

每日短讯:又小又贵的螃蟹,凭什么在双11直播间里卖爆?
-
PriceSeek重点提醒:10月26日LME铜锌上涨受多重利好支撑 观速讯
-

10月27日生意社天然橡胶基准价为19408.33元/吨
-

兆科眼科-B(06622.HK)10月26日斥资3.72万港元回购1.95万股
-
今日快讯:卓创资讯:融资净偿还186.85万元,融资余额1.08亿元
-

创业环保:融资净偿还293.44万元,融资余额2.36亿元 每日聚焦
-
申达股份:融资净偿还26.05万元,融资余额1.89亿元_今日报
-

成都九方云奕科技有限公司成立 注册资本50万人民币|今日热搜
-
人形机器人应用持续拓展 核心零部件投资机遇受关注
-

即梦AI短剧工作室上线,Kimi致歉并补偿,大众在合肥获得自动驾驶道路测试牌照,奥迪中国四环标和字母标正式分家,这是今天的其他大新闻! 每日速看
-

华谊集团前三季度净利增长74%,产品毛利增加叠加低基数效应 当前热议
-
华电集团旗下雅江能源公司增资至约5.9亿元-要闻
-
德琪医药-B(06996.HK)回购17.30万股股份
-
三十一年深耕 九毛九以臻鲜供应体系,解锁餐饮品质增长新路径|速讯
-

焦点精选!科笛-B(02487.HK)根据股权激励计划发行204.98万股新股
-

每日信息:粤万年青:第三季度营业收入同比降8.2%至6758万元
-

每日短讯:巴西股指期货暴跌15%,触及跌停,股市开盘下跌10%
-
公告精选:香农芯创、中兴通讯、协创数据、药明康德等多家公司三季度业绩大增
-
上纬新材股票异动:消费级具身智能机器人业务正处量产爬坡及商业化验证阶段
-
长川科技(300604.SZ):前三季净利润17.65亿元,同比增长103.92%
-

速讯:恭喜!上海男篮给弗格颁发总冠军戒指 CBA生涯已豪取4冠
-
世盟股份(001220.SZ)前三季净利润8480.47万元,同比下滑22.34%
-
京粮控股(000505.SZ)前三季净亏损1666.90万元 热议
-

PARP抑制剂赛道拥挤!投入1.1亿元后,天士力放弃一款实体瘤新药研发|动态焦点
-
跟队:卡里克及曼联高层现身卡灵顿,正在开会商讨未来
-
大业股份换手率38.00%,上榜营业部合计净买入1097.58万元-每日快报
-
长芯博创:拟2亿至3亿元回购公司股份|当前热议
-

天奇股份:公司控股子公司拟出售机器设备共 138 台/套,合计交易金额为1570.98 万元
-

明星会不会说话,一目了然!同样婚礼发言,李健毛不易一比,尴尬
-

冰山冷热龙虎榜数据(10月26日)
-

通讯!壹评级发布中恒电气首次评级
-

华峰铝业(601702.SH)前三季净利润8.27亿元,同比下滑7.72%
-
英超最讽刺一夜:曼联球迷哭着查积分,利物浦球迷却笑着看戏!-短讯
-
今日热讯:破发股颖泰生物跌3.58% 西南证券保荐上市2021转板北交所
-
大摩:中国神华(01088)第三季纯利大致符合预期 维持“增持”评级
-
米奥会展:截至9月30日最新股东户数2.06万户,较上期增加60.10%
-
快消息!6天狂飙108% A股又一翻倍牛股诞生
-

中国车企9月欧洲销量份额12.7% 首次单季超越日本车企
-

通则康威:公司目前涉及光通信产品 要闻速递
-

图解财报:弘讯科技前三季归母净利润2831.63万元,同比减少11.65%-速读
-

同学一家三口现在整整齐齐在家躺着。老爸退休金一万六,妈8千6_新视野
-
社保卡的钱能取出来吗?社保卡可以取现吗?
-
a股总市值怎么查?a股总市值查询
-
如何购买国债?国债购买方法
-
复利计算公式含举例计算?复利计算方法
-
个人所得税起征点是多少?个税起征点标准
-
自己怎么交社保?个人交社保方法
-
车险买这三个险就够了是指哪些?车险怎么买?
-
68岁大爷与40岁保姆同居生活15年,每月准时给她转账5580,分手时大爷平静的说:你可以走了,我不需要你照顾了 每日时讯
-
每日信息:国安亚冠战K联赛强队,对手配置4名高中锋,张玉宁体能是隐患,7外援出击
-
里程碑,22岁上海海港后卫吾米提江俱乐部赛事已出战100场 焦点热文
-

我国协作帮扶已实现消费帮扶2400多亿元
-

恒辉安防:机器人柔性织物防护件等业务按计划持续迭代推进
-
基金10月25日参与6家公司的调研活动|观察
-

融太集团(01172.HK):拟1750万元出售四川成都商业物业|最新消息
-
SGA轰34+6+5+2+1无缘今日最佳!对不起,你碰到暴走的东契奇了_速看
-

76人输球,赛后4人遭到炮轰,两位FMVP没有达到预期水准
-
5年2.4亿!雷霆核心重伤!联盟争冠格局大变天_焦点快报
-

FSR 4现在能用Intel显卡的XMX核心加速了:画质比XeSS更好,性能相当 每日热讯
-
华鑫股份筹划控股股东变更 旗下证券公司全资持有华鑫期货_独家焦点
-

电投能源铝量价齐升叠加高分红 估值修复动能强劲
-
新集能源煤电联营增效 煤价弹性 新机组放量驱动盈利修复-关注
-

总投资500万元!中国石油新疆鸣沙山充电站新建项目获备案-聚看点
-

10月15日,创梦天地(01119.HK)宣布与生数科技达成战略合作
-
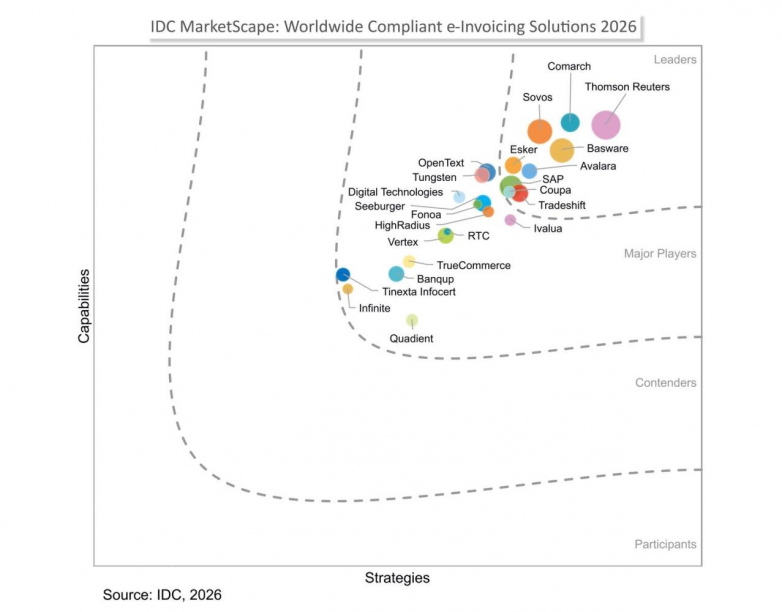
汤森路透获评IDC MarketScape全球电子发票解决方案“领导者”
-

生意社:上海期货交易所10月23日铜仓单下跌_即时焦点
-

【新视野】国金证券:给予太极集团增持评级
-

知乎-W(02390.HK)10月23日耗资21.33万美元回购18.91万股
-
机构风向标 | 华盛锂电(688353)2026年三季度已披露前十大机构持股比例合计下跌1.72个百分点
-
弹幕逼徐艺洋晒妊娠纹,黄子韬怒怼:结婚生子碍你事? 每日速读
-
动态:班切罗伤停让火箭冒冷汗!魔术帮火箭避雷,状元已成史密斯背景板
-
中国女足战胜美国女足!_热门
-

最新快讯!Anthropic旗下的人工智能模型Claude在未经人工许可的情况下 访问了公开可获取的美国佐治亚州选民数据
-
西麦食品:关于召开2026年第一次临时股东会的通知
-
知名牛散重仓两只PCB概念股,逼近举牌线 每日视点
-
新三板最新做市商评价出炉 11家获得经手费减免_每日速看